Resumo rápido: a VALE3 devolveu quase um terço do valor de mercado em oito meses e não acompanhou o Ibovespa nem no recorde do índice. Peguei os mesmos indicadores chineses que usei em 2025, quando fiz um trade de cerca de 47% no papel, e rodei tudo de novo para 2026. O resultado foi quatro sinais negativos contra um positivo. Eu não tenho o papel em carteira e só começo a aportar abaixo de R$ 60, em compras pequenas.
Resposta direta: a VALE3 está barata ou é armadilha?
Está mais barata que em fevereiro, e os indicadores que explicam o preço continuam piorando. As duas coisas são verdade ao mesmo tempo.
Para mim isso não é motivo para ficar de fora, é motivo para entrar devagar. Abaixo de R$ 60 eu começo os primeiros aportes, pequenos, e vou aumentando se continuar caindo. O que eu não faço é entrar com tudo num papel cujo ciclo ainda está virado contra.
Nada aqui é recomendação. É o que eu faço com o meu dinheiro.
O trade de 2025 que deu certo
Em 2025 eu gravei um vídeo sobre a Vale montando uma tese em cima de indicadores chineses. Na época eles estavam ruins, e eu disse que só compraria o papel entre R$ 40 e R$ 50.
Não consegui comprar nessa faixa. O papel chegou a R$ 47 e ficou entre R$ 47 e R$ 49, e eu comprei a R$ 55. Vendi a R$ 84, um retorno de uns 47% em menos de um ano. Um swing trade que funcionou, coincidência ou não.
Não sou Mãe Diná. O que eu fiz foi olhar um conjunto de dados, montar uma faixa de preço e esperar. Agora peguei exatamente os mesmos indicadores e rodei de novo, para 2026.
O contexto do papel hoje: desde o pico de fevereiro, lá na faixa dos R$ 90, a ação devolveu quase um terço do valor de mercado em oito meses. Quem comprou naquele topo está com algo perto de 30% negativo. Enquanto isso o Ibovespa bateu recorde histórico, e a Vale não foi junto.
Quem faz o preço da Vale é a China
Isso você já sabe, mas vale repetir o tamanho da dependência.
A China responde por 75% das importações mundiais de minério de ferro. Olhando só para a Vale, perto de 50% da demanda vem de lá. Os chineses importam minério para virar aço, e o aço vira prédio, ponte, obra.
Minério de ferro é commodity, então o preço é tabelado pela oferta e pela demanda global. A Vale acompanha, e não tem para onde correr.
O que mudou na China
O PIB chinês continua crescendo, e o terceiro trimestre de 2026 até veio acima do esperado. O problema está na composição desse crescimento.
O setor imobiliário encolhe desde 2022. O investimento em imóveis caiu mais de 20%, no quinto ano seguido de queda. O boom da construção acabou, e ele era exatamente o que puxava o minério.
O que puxa a China hoje é tecnologia e inteligência artificial. Ainda existe construção civil por lá, mas o chip passou a representar o grosso. E a exportação de tecnologia favorece outro metal, o cobre, que eu trato mais adiante.
Para a Vale de hoje, o que importa continua sendo a coluna que está apanhando: obra e imóvel.
O indicador que quase ninguém olha: o minério parado nos portos
Este foi o indicador que mais chamou atenção no vídeo de 2025, e ele piorou.
A lógica é direta: quanto mais minério parado nos portos chineses, menos a indústria de lá está consumindo. Em 2020, quando a demanda estava a mil, os portos estavam vazios. Em 2025 o estoque já estava até a tampa, e foi por isso que eu disse que não mexeria no papel aos preços daquela época.
Em outubro de 2026 esse estoque está praticamente no recorde da janela de dez anos. Se em 2025 eu achava alto, agora está pior.
Pense num supermercado com a prateleira cheia. Ele não paga caro para repor. É a mesma coisa aqui: tem minério fazendo lama no porto e as indústrias pegam só o necessário. Compare com maio de 2021, quando o estoque era bem menor e o preço do minério estava lá em cima. Oferta sobrando empurra preço para baixo.
O frete que ninguém coloca na conta
Tem outro aperto que vem de fora do preço da commodity.
Para mandar minério até a China, o Brasil gasta quase três vezes mais que a Austrália, que é a referência do setor. E esse custo vem subindo: saiu da faixa de 52 a 56 dólares por tonelada para 58 a 62 dólares.
A Vale é extremamente eficiente, e eu sou fã da operação dela. Mas a conta é dura: você vende a um preço tabelado que já não está grande coisa, e ainda paga mais caro para entregar.
A Vale descolou do minério, e o elástico volta
Desde 2018, a cotação da Vale e a do minério de ferro andam de mãos dadas. Elas divergem de vez em quando, mas sempre se reencontram.
Desde o início de 2026 aconteceu um descolamento. O minério ficou andando de lado e a Vale subiu, puxada por otimismo de mercado, pela expectativa de dividendo, talvez pelo cobre. O elástico foi esticando.
Agora os dois estão tentando se encontrar de novo, e é a Vale que está fazendo o caminho de volta. Boa parte da queda dos últimos meses é isso.
E os dividendos da Vale?
Essa parte costuma gerar discussão, então vou direto ao que o histórico mostra.
Antes de 2020 a Vale praticamente não pagava dividendo. Não tinha quase nada. Depois do boom do minério, com a construção civil chinesa a todo vapor e o dólar nas alturas por causa da crise de 2020, veio a enxurrada de proventos. Essa combinação era a receita perfeita: minério caro mais dólar caro.
De lá para cá o pagamento vem diminuindo, e em 2026 o dividendo não anima. Eu já tinha dito isso no vídeo de 2025: quem monta carteira previdenciária com Vale precisa torcer para a combinação se manter, porque ela depende do minério.
Se você quer o contraste, uma empresa que paga dividendo porque o negócio é perene é outra conversa. Falei sobre esse critério em diversificar ou concentrar ações.
O cobre é a fagulha positiva
Aqui está a única coisa que melhorou de 2025 para cá, e ela é boa.
O cobre está no maior preço da história do metal, puxado principalmente por data center e pela corrida de tecnologia. A Vale está focando nele e já colhe alguma coisa: o cobre responde hoje por 28% do EBITDA.
O problema é o tempo. A produção está engatinhando e os projetos de expansão da própria Vale miram 2028, 2029 e 2030. O recorde do cobre está acontecendo agora. Como vai estar o preço lá na frente, ninguém sabe.
Pode aparecer demanda nova para algum outro mineral, como apareceu para o cobre, e tem toda essa movimentação em torno de terras raras. Se acontecer, a Vale tem muito a ganhar. Por enquanto o motor de resultado continua sendo o minério de ferro.
O veredito: 2025 contra 2026
Esses são os mesmos cinco indicadores que eu usei na tese que funcionou, atualizados:
| Indicador | 2025 | 2026 | Sinal |
|---|---|---|---|
| Investimento imobiliário na China | Já estava ruim | Pior, quinto ano seguido de queda | Negativo |
| Produção de aço na China | Caindo | Continua caindo | Negativo |
| Estoque de minério nos portos chineses | Já estava no topo | Praticamente recorde em dez anos | Negativo |
| Preço do minério de ferro | Faixa de US$ 100, em abril | Cerca de US$ 90, em outubro | Negativo |
| Cobre | Demanda começando | Recorde histórico de cotação | Positivo |
Quatro negativos e um positivo. Procurei alguma coisa boa do lado do minério de ferro comparando com 2025 e não achei. As notícias da construção civil chinesa não ajudam, o preço da commodity está baixo e a demanda também.
Talvez seja exatamente isso que explique o pessimismo do mercado com o papel.
O que eu vou fazer com VALE3
Minha faixa de interesse começa abaixo de R$ 60. O papel está entre R$ 60 e R$ 61 agora.
O motivo de considerar um ativo com quatro sinais contra é comparativo. Estamos num rally, com uma montanha de ação subindo. Eu tenho Armac em carteira subindo mais de 100%, e comprar mais Armac agora não faz sentido para mim. Quando acabam as opções realmente descontadas, a Vale entra na lista.
Só que entrar com tudo está fora de questão. O plano é por degraus: caiu abaixo de 60, coloco um pouco. Caiu para 56, mais um pouco. Caiu para 54, mais um pouco. Sem pressa, principalmente num momento de euforia, quando o risco de uma correção logo depois da compra é maior.
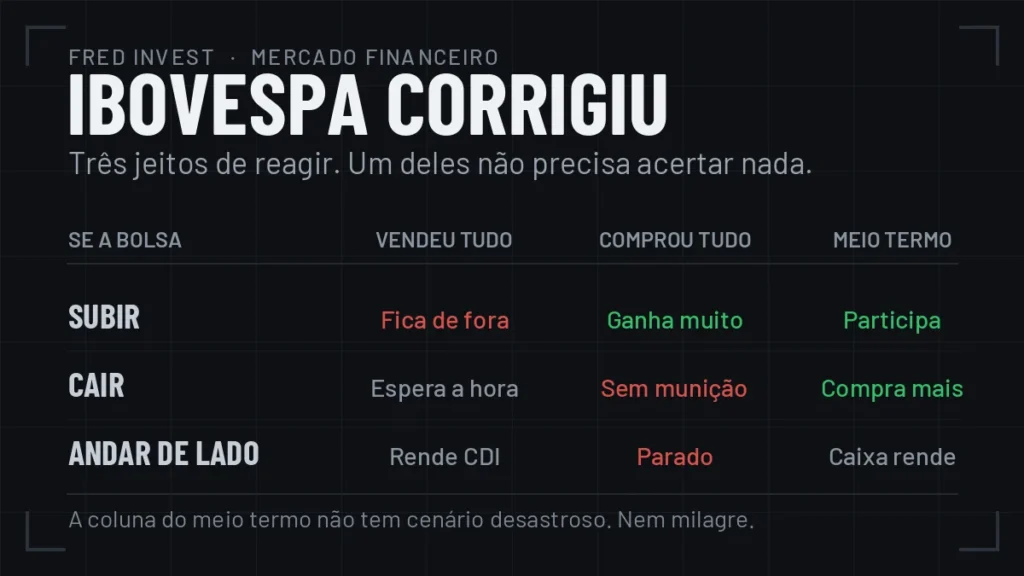
Gravei o vídeo antes das eleições e não faço ideia de quem ganha. Está acirrado, e tudo pode mudar. Mais um motivo para não apostar tudo de uma vez. Esse raciocínio de comprar em parcelas eu detalhei em Ibovespa corrigiu: o método para não precisar adivinhar.
Por que eu gosto de comprar cíclica em ciclo ruim
Existem empresas que vivem as próprias bolhas e os próprios ciclos, independente do humor geral da bolsa. A Vale é uma delas.
Para esse tipo de negócio, o ciclo ruim é o melhor momento de compra. Foi assim que eu montei posição em construção civil: comprei MRV a R$ 4, quando a Selic estava lá em cima e o setor inteiro apanhava de forma generalizada. Hoje tenho bastante construção civil na carteira, e tudo veio daquele período.
Prefiro comprar quando a empresa está sendo espancada pelo mercado, não depois que a Selic já caiu e a ação já subiu. É essa a lógica que eu aplico à Vale agora, com a diferença de que ninguém sabe até onde o ciclo do minério vai descer. Por isso a compra é fracionada.
Ciclos de mercado é um dos nove módulos do Investidor Casca Grossa, porque reconhecer em que ponto do ciclo você está muda toda a decisão.
Respeito demais a Vale, do mesmo jeito que respeito a Petrobras. Isso não muda a regra: tem que comprar a bons preços.
Perguntas frequentes sobre VALE3
Por que a VALE3 caiu tanto em 2026?
Por dois movimentos somados. O ciclo do minério de ferro piorou, com o imobiliário chinês caindo pelo quinto ano seguido e um estoque quase recorde parado nos portos da China. E a ação tinha descolado do minério no início de 2026, subindo enquanto a commodity andava de lado. A queda é, em boa parte, esse descolamento se desfazendo.
Qual é um bom preço para comprar VALE3?
Na minha leitura, abaixo de R$ 60 começa a fazer sentido, e em compras pequenas. Em 2025 a minha faixa era entre R$ 40 e R$ 50, e eu acabei comprando a R$ 55 e vendendo a R$ 84. Não existe preço certo, existe a faixa que combina com a sua tese e com o tamanho que você aguenta carregar.
O que é o estoque de minério nos portos chineses e por que ele importa?
É a quantidade de minério de ferro parada esperando a indústria chinesa consumir. Estoque alto significa demanda fraca, e demanda fraca derruba o preço da commodity. É o mesmo princípio do supermercado com a prateleira cheia, que não precisa pagar caro para repor. Em outubro de 2026 esse estoque está praticamente no recorde da janela de dez anos.
A Vale ainda é boa pagadora de dividendos?
O histórico pede cautela. Antes de 2020 ela praticamente não pagava. A enxurrada de proventos veio quando o minério e o dólar estavam altos ao mesmo tempo, e desde então o pagamento vem diminuindo, com 2026 fraco. O dividendo da Vale acompanha o ciclo da commodity, então ele não é previsível como o de uma empresa perene.
O cobre salva a Vale?
Ajuda, mas não agora. O cobre está no maior preço da história e já responde por 28% do EBITDA, só que a produção está engatinhando e os projetos de expansão miram 2028, 2029 e 2030. O recorde é hoje e a capacidade chega depois. O minério de ferro continua sendo o motor do resultado.
O Fred Invest tem VALE3 na carteira?
Hoje não. Comprei a R$ 55 e vendi a R$ 84 em 2025, e desde então estou de fora. Se o papel ficar abaixo de R$ 60 eu volto a aportar, aos poucos.
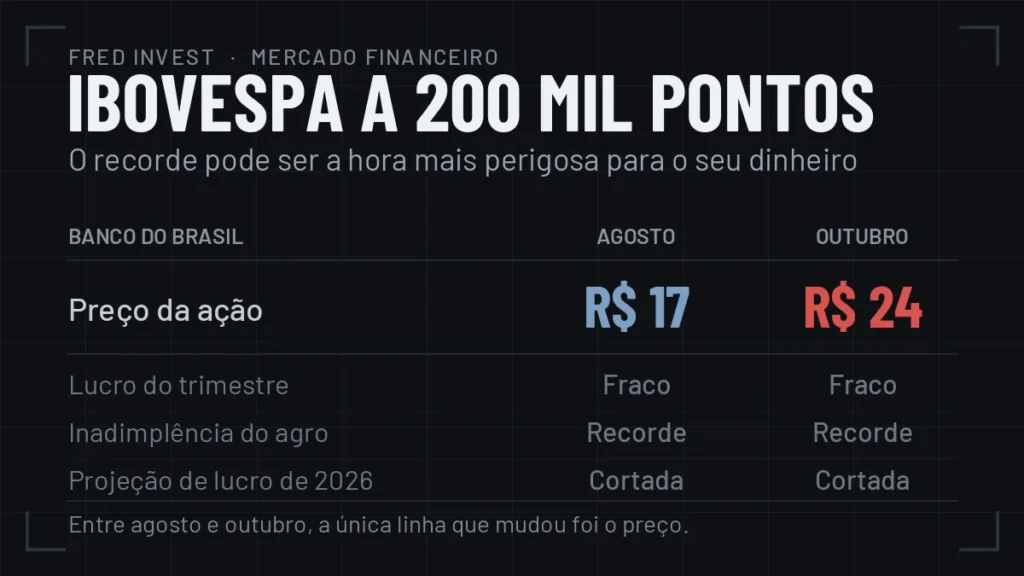
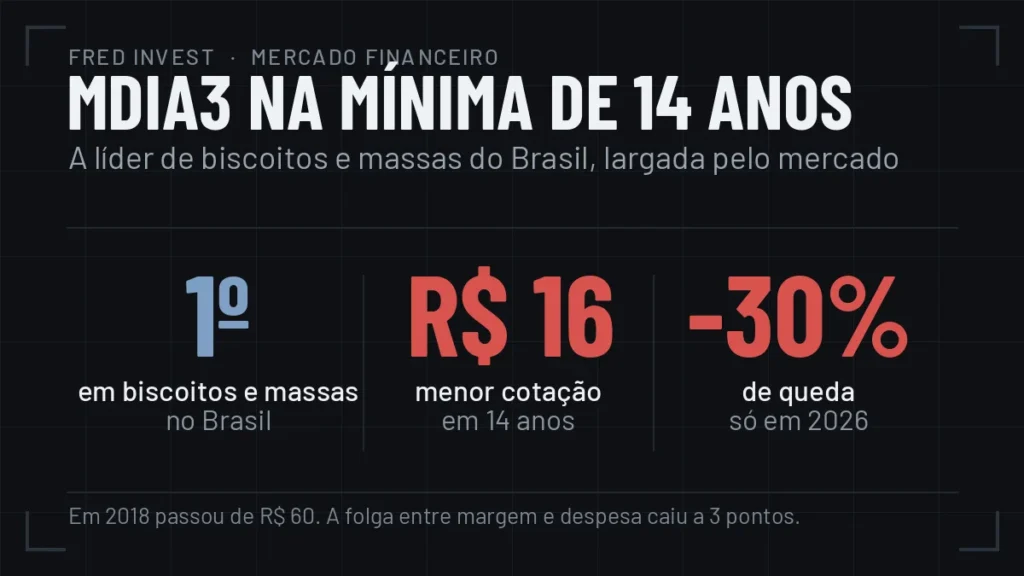
A Vale foi uma das poucas que ficou parada enquanto o índice batia recorde, e eu tratei disso em Ibovespa a 200 mil pontos: a armadilha do recorde. Para outro caso de empresa espremida por commodity, só que do lado do insumo, veja MDIA3 na mínima de 14 anos.
Aviso importante: conteúdo educacional e informativo. Não constitui recomendação de compra, venda ou manutenção de qualquer ativo. As operações citadas são do autor, com o próprio patrimônio, e as leituras sobre os indicadores são opinião dele. Cotações, preços de commodities e dados de mercado referem-se à data de publicação e mudam. Rentabilidade passada não garante resultado futuro. Não acredite em youtuber nem em influenciador: faça sempre o seu próprio estudo antes de investir.