Resumo rápido: hoje eu tenho 18 ativos na carteira e já cheguei a ter 26. Pela máxima do Warren Buffett, de que diversificação é proteção contra a ignorância, isso faz de mim um ignorante, e eu aceito numa boa. Neste texto eu rodo a mesma conta que todo mundo usa para defender a concentração, só que também no sentido contrário, mostro os três cenários em que concentrar faz sentido para mim e explico por que a minha estratégia pede o oposto.
Resposta direta: diversificar ou concentrar ações?
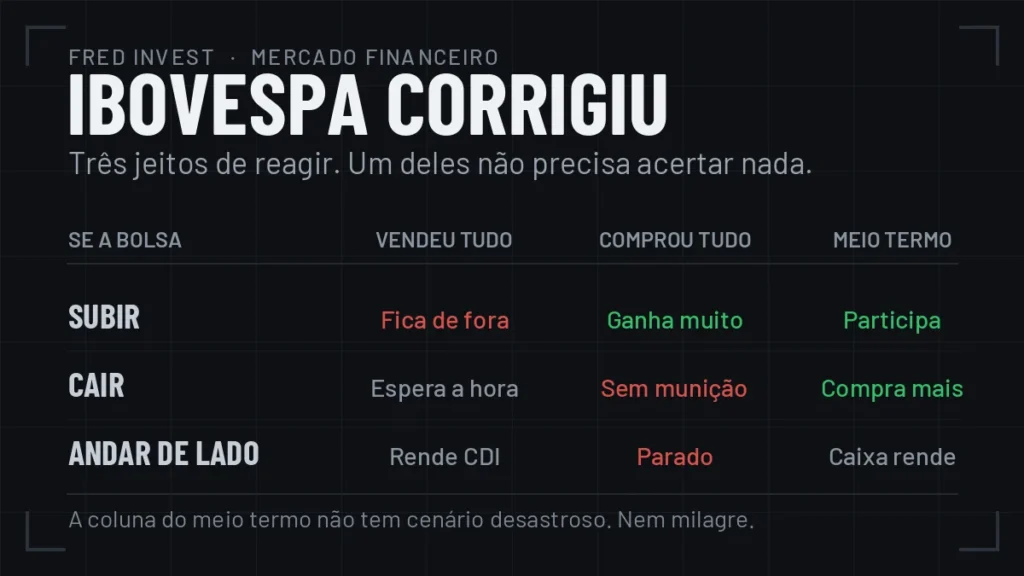
Não existe número certo de ativos. Existe o número certo para a sua estratégia, para o tempo que você tem disponível e para o tanto de oscilação que você aguenta sem vender no susto.
Concentrar faz sentido quando você tem critério, convicção e tempo de estudo sobre poucos negócios, ou quando o capital ainda é pequeno e a fase é de aprendizado. Diversificar faz sentido quando você assume que não sabe qual ativo vai responder primeiro. Eu assumo isso todo dia.
O erro não é diversificar nem concentrar. O erro é fazer um dos dois sem saber por quê.
A frase do Buffett e o problema das máximas
“Diversificação é proteção contra a ignorância.” A frase é do Warren Buffett e virou bordão: quanto mais ativos você tem, menos você sabe o que está fazendo.
Eu tenho um receio grande com máximas. Sempre vai ser assim e ponto final, não questione. Isso me deixa maluco. Investimento não é para ser engessado, e a graça está em moldar a carteira do jeito que funciona para você, não para o outro.
Então já adianto: se eu levar a frase ao pé da letra, eu sou uma pessoa ignorante. Tudo bem. Não sou um grande gestor de ativos e não tenho problema nenhum em admitir. Inclusive é por admitir isso que eu monto a carteira do jeito que monto.
O que não te contam sobre concentrar
Hoje existe quase um consenso de que concentrar é melhor, e o raciocínio é simples: os grandes investidores do mundo têm poucos ativos, logo você também deveria ter. Buffett passou anos concentrado. Juca Abdalla, muito citado aqui no YouTube, tem uma posição enorme em Petrobras e pouca coisa além disso.
O raciocínio não está errado. O problema é o que ficou de fora dele.
Esses investidores não estão jogando o mesmo jogo que você
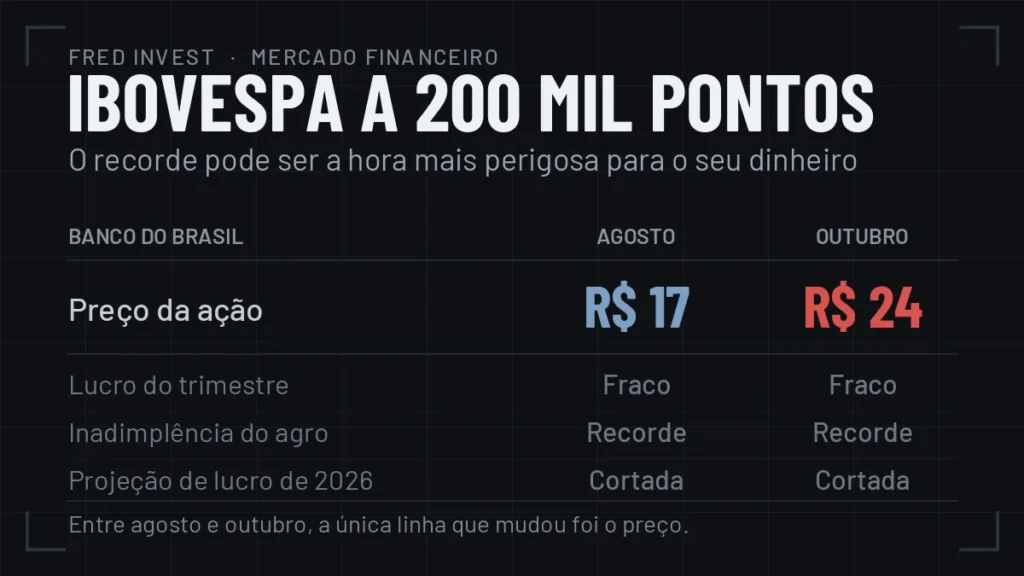
Quando você compra um ativo, o roteiro costuma ser esse: abre o home broker no fim do mês, faz a comprinha, e depois sai um fato relevante, bom ou ruim, e você reage. A gente, pessoa física, recebe a informação depois do preço. Quando a notícia chega, o preço já se mexeu.
Esses caras vivem o mercado. Tomam café da manhã falando de mercado, almoçam com gente da área, jantam com gente da área, leem relatório no fim de semana. Eles têm informação que você só vai ter lá na frente, e já estão posicionados a bons preços em negócios que conhecem a fundo. Não compram fatia grande de companhia no auge do hype.
No caso do Juca Abdalla, ele tem assento no conselho da Petrobras. É informação anos-luz antes da sua.
Isso não faz dele vilão da história. É um jogo diferente, com peças diferentes, informação diferente e poder diferente.
Você só ouve falar de quem concentrou e acertou
Quem colocou 30% ou 40% em Banco do Brasil e deu certo vira case, dá entrevista, aparece em vídeo. Quem colocou 30% ou 40% em um ativo que sumiu do mapa não vira exemplo de nada.
Da mesma forma que dá para ganhar concentrado, dá para perder concentrado. E a conta que circula por aí só roda o lado bom.
A conta que quase ninguém mostra nos dois sentidos
Vou usar o mesmo exemplo que aparece em todo vídeo sobre o tema. Carteira de R$ 100 mil. De um lado, dez ativos de R$ 10 mil cada. Do outro, três ativos de R$ 33,3 mil cada. Em todos os cenários abaixo, um único ativo se mexe e o resto da carteira fica parado.
| Cenário | Carteira com 3 ativos | Carteira com 10 ativos |
|---|---|---|
| Um ativo dobra | +33%, vai a R$ 133 mil | +10%, vai a R$ 110 mil |
| Um ativo cai pela metade | -17%, cai para R$ 83 mil | -5%, cai para R$ 95 mil |
| Um ativo vai a zero | -33%, cai para R$ 67 mil | -10%, cai para R$ 90 mil |
A primeira linha é a que todo mundo mostra, e ela está certa. É bem mais fácil três ativos subirem 33% na média do que dez, porque na carteira grande sempre vai ter papel caindo enquanto outro sobe.
O que quase ninguém mostra são as outras duas linhas. É a mesma matemática, na direção oposta. Carteira pulverizada não explode na alta, mas também não desaba na queda. Carteira concentrada sente mais dos dois lados.
O cenário que quase ninguém simula: a empresa vai a zero
Tem gente que acha que isso não acontece. Acontece.
Quem lembra da Paranapanema sabe. Em 2009 e 2010 só se falava nela, e hoje o papel está a centavos. Fraude contábil acontece, e a gente viu no IRB e na Americanas. Recuperação judicial acontece, e se eu for listar as dos últimos anos a lista não acaba. Mudança regulatória acontece, e vai continuar acontecendo.
Quando você compra uma ação, você assina um contrato que diz o seguinte: tudo o que der bom e tudo o que der ruim com essa empresa, eu vou estar lá.
Se o assunto te interessa, eu levantei o histórico completo disso em ações em recuperação judicial. Das 52 empresas da bolsa que pediram RJ, metade faliu ou saiu da bolsa.
Quando concentrar faz sentido, na minha opinião
Não é regra absoluta. É o que eu penso sobre o assunto, e eu vejo três cenários.
1. Renda passiva em setores já consolidados
Aqui concentrar fica bem mais fácil. Bancos, energia, seguradoras, telecomunicações. É mais ou menos a lógica do método BEST, do Luiz Barsi, que ficou famoso porque funciona sem exigir que você seja o Buffett.
São setores com poucos players e barreira de entrada altíssima. Quando foi a última vez que surgiu um banco do tamanho do Banco do Brasil, do Bradesco ou do Santander? O BTG está chegando lá, e é a exceção que mostra a dificuldade. Em telecomunicações a conta é parecida: Claro, Tim e Vivo, e acabou.
A demanda desses setores não desaparece em crise. Em toda crise vai ter banco funcionando, energia funcionando, seguradora funcionando e telefone funcionando. E essas empresas não precisam crescer dez vezes. Precisam continuar operando e continuar distribuindo dividendo. Quem distribui dividendo já está confortável, já se consolidou, e não precisa reinvestir tudo o que ganha.
Compare com quem quer concentrar em varejo, tecnologia, commodity, aviação ou proteína animal. Aí você precisa acompanhar ciclo, mercado internacional, guerra, câmbio. A quantidade de variáveis é muito maior. Dá para concentrar com bem mais tranquilidade em setores perenes.
2. Quando você tem critério e convicção forte
Se você tem certeza de que aquele ativo vai longe, por que diversificar?
Só que isso já não é análise básica. Exige um nível intermediário para avançado, e exige tempo debruçado em cima do negócio.
Na minha carteira isso acontece com um ativo só: a Minerva. Eu estudo essa empresa há anos e tenho critérios bem definidos para manter ou aumentar posição. É o único papel em que eu carrego uma posição três vezes maior que a segunda colocada, algo entre 20% e 30% da carteira. Escrevi sobre a tese e o resultado mais recente em Minerva (BEEF3) no 2T26.
Repare no tamanho do trabalho. É bem mais pesado do que chegar na corretora, escolher oito ou dez ações e concentrar ali dentro.
3. Capital pequeno e fase de aprendizado
Se você pega R$ 3 mil e divide em 20 empresas, não consegue acompanhar nenhuma. Se uma subir, não muda nada. Se uma cair, também não muda nada. Você vai achar que está fazendo alguma coisa na bolsa quando, na prática, não está.
Nessa fase a estratégia não é de retorno. É de educação. Serve para você sentir o mercado e descobrir o que combina com você.
Foi o que eu fiz na carteira da minha esposa, que é focada em dividendos e começou do zero. São seis ou sete ativos no máximo: Copasa, ISA Energia, Bradesco, BR Partners e dois fundos imobiliários. Com essa quantidade ela consegue acompanhar de verdade, e se daqui a um tempo achar que dividendo não é o caminho dela, dá para mudar aos poucos e sem trauma.
Quantos ativos eu tenho hoje
Dezoito. Já cheguei a 26, e fui reduzindo na alta da bolsa.
Zerei Cruzeiro do Sul Educacional, BR Partners a R$ 18, Bradesco a R$ 17,47, Vale a R$ 84 e ISA Energia a R$ 28. A Serena saiu por OPA e o Banco Pan foi incorporado. Também vendi toda a posição de Odontoprev.
Dezoito ainda é bastante para o senso comum. Para mim, é o tanto que eu consigo acompanhar minimamente e com critério.
Por que eu escolhi diversificar
Dois motivos.
O primeiro é critério. Você precisa ter algum motivo para estar posicionado em um ativo, mesmo que não seja o melhor critério do mundo. Sem isso, qualquer burburinho de mercado te faz vender no prejuízo e sair falando mal da bolsa.
O segundo é que a minha estratégia é de giro de carteira. Eu me posiciono em ativos que estão bons de critério e ruins de preço, e espero. O detalhe é que eu não faço ideia de qual deles vai responder primeiro.
Buffett consegue montar um cenário e dizer que daqui a dois anos tal taxa deve cair, e que quem estiver posicionado em tal setor vai ganhar dinheiro. Ele vive disso. Eu não.
Exemplo prático: comprei Cogna a R$ 1,20. Eu lá sabia que ia conseguir vender perto de R$ 4,51 poucos meses depois? Não sabia. Se soubesse, estaria concentrado em Cogna.
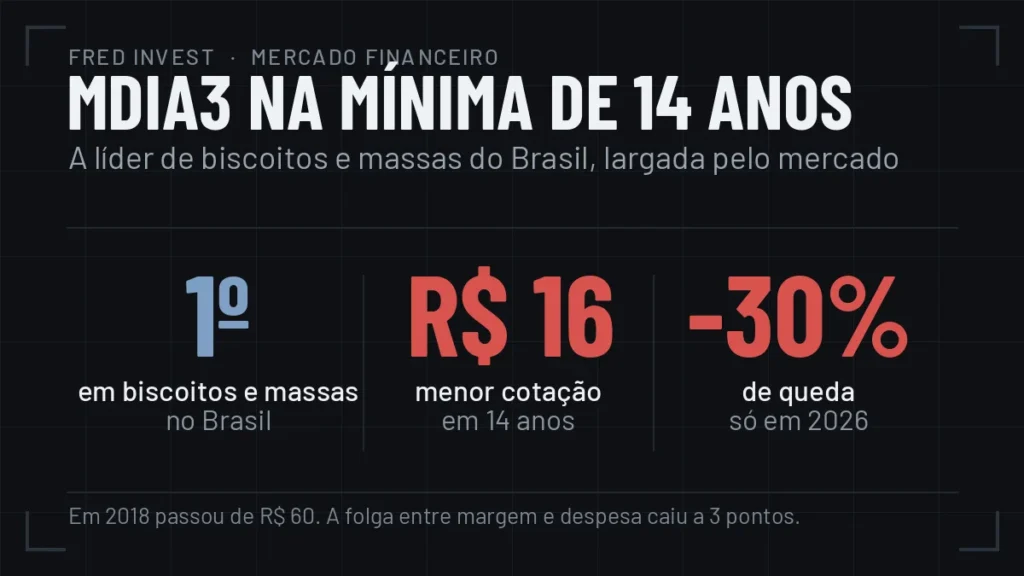
O mesmo vale para o outro lado. A Ambipar deu aquele estouro no short squeeze e eu não estava lá. Quem estava? Quem tinha informação de dentro. Como eu não tenho, vou distribuindo aos poucos entre os ativos que eu acho que têm chance de responder em algum momento: Banco do Brasil, Minerva, MRV perto de R$ 4, Trisul. Não sei qual vem primeiro, e admitir isso é a base da coisa toda.
E olha como a previsão falha: a gente achava que a Selic já estaria cedendo de forma consistente a esta altura, e não cedeu. Muita gente esperava um trade eleitoral que não veio. Teve guerra, e quando uma acabou apareceu outra.
O custo de diversificar
Não sai de graça. Eu preciso ler muito mais, estar mais antenado e reservar mais tempo de estudo toda semana.
Se eu não gostasse do processo, esse modelo me faria desistir em poucos meses. Como eu faço isso há mais de uma década, virou rotina.
O ponto mais caro de todos é esse: se você não gosta do processo da sua estratégia, você abandona ela em seis meses, um ano, dois anos. E toda vez que você troca de estratégia no meio do caminho, você volta para o zero. Costuma sair bem mais caro do que escolher a ação errada.
Se o seu problema é aguentar a posição quando ela vira contra você, escrevi sobre isso em por que você vende no pânico.
Não existe número ideal
Você reparou que eu não dei nenhum número? Em momento nenhum eu falei que o ideal são oito, dez, quinze ou trinta ativos.
Porque não existe o número certo. Existe o número certo para a sua estratégia, para o seu tempo disponível e para o que você consegue suportar. A carteira que faz sentido aos 30 anos, construindo patrimônio, não é a mesma de quem tem 55 e vive de renda. Eu tenho 33, então ainda estou na fase mais maluca.
Só não vale ter oito ativos porque o fulano tem oito, nem vinte porque o sicrano tem vinte. A pergunta que importa é por que você está fazendo isso.
E fica a pergunta que eu deixei no vídeo: quantos ativos você tem hoje, pretende aumentar ou diminuir, e por quê? Se quiser justificar a resposta, melhor ainda. É nos comentários que esse assunto rende.
Perguntas frequentes sobre diversificar ou concentrar ações
Quantas ações é o ideal ter na carteira?
Não existe um número universal. Ele depende da sua estratégia, do tempo que você tem para acompanhar cada empresa e do quanto de oscilação você aguenta. Quem investe em setores perenes atrás de dividendos consegue trabalhar bem com poucos ativos. Quem faz giro de carteira e não sabe qual papel vai responder primeiro tende a precisar de mais.
Diversificar reduz o retorno?
Reduz o retorno potencial e reduz também a perda potencial. Na simulação com R$ 100 mil, um ativo dobrando rende +33% para quem tem três papéis e +10% para quem tem dez. Se esse mesmo ativo vai a zero, a conta vira -33% contra -10%. É a mesma matemática nos dois sentidos.
O que Warren Buffett quis dizer com “diversificação é proteção contra a ignorância”?
Que quem conhece muito bem poucos negócios não precisa espalhar o capital. O que costuma ficar de fora é que Buffett analisa companhias em tempo integral, tem acesso e escala para negociar diretamente com elas e não compra no auge do hype. A frase descreve a realidade dele, e não necessariamente a sua.
Concentrar em ações de dividendos é mais seguro?
É mais simples de analisar, que não é a mesma coisa que seguro. Bancos, energia, seguradoras e telecomunicações têm poucos concorrentes, barreira de entrada alta e demanda que não some em crise, então exigem menos variáveis de acompanhamento. Continua existindo risco de mudança regulatória e de problema específico da empresa.
Uma ação pode mesmo ir a zero?
Pode. A Paranapanema era assunto obrigatório em 2009 e 2010 e hoje negocia a centavos. Fraude contábil, recuperação judicial e mudança regulatória já levaram papéis da bolsa brasileira a perder praticamente todo o valor.
Quantos ativos o Fred Invest tem na carteira?
Dezoito quando escrevi este texto. Já teve 26 e reduziu na alta da bolsa. A maior posição é Minerva, entre 20% e 30% da carteira e cerca de três vezes maior que a segunda colocada.
Se você quiser ver como eu penso a alocação da carteira no cenário atual, está em investir em ações com a Selic a 14%. E se a dúvida for por que eu não tenho renda fixa, respondi isso em me chamaram de maluco por ter 100% em ações.
Aviso importante: conteúdo educacional e informativo. Não constitui recomendação de compra, venda ou manutenção de qualquer ativo. Os ativos citados aparecem como exemplo do meu próprio histórico e das minhas decisões, e as leituras sobre eles são opinião do autor. As simulações são hipotéticas e servem para ilustrar a matemática da alocação. Rentabilidade passada não garante resultado futuro. Faça sempre o seu próprio estudo antes de investir.