Resumo rápido: se eu tivesse que responder em uma palavra por que continuo a investir em ações com quase todo o meu patrimônio, mesmo com a Selic a 14% ao ano, a palavra seria possibilidade. Não certeza, possibilidade. Neste texto eu explico a diferença entre ser credor e ser dono, mostro os dois motores que fazem uma ação subir, e abro os números da minha evolução patrimonial desde 2019, sem herança e sem venda de curso.
Por que investir em ações se a renda fixa paga 14% ao ano?
Porque renda fixa tem teto. Ação não tem.
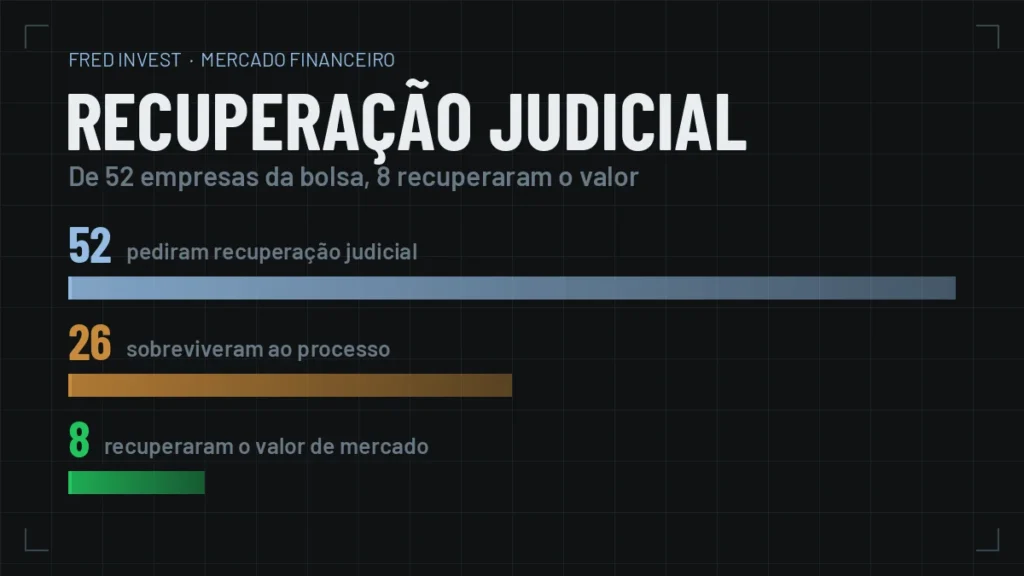
E aqui eu não vou ser hipócrita e dizer que, como a ação não tem teto, ela sempre vai ser melhor. Não vai. Existem ações que acabam com a sua carteira. Não estou aqui para vender conto de fadas, como muita gente faz por aí.
O cenário hoje joga contra quem pensa como eu. A Selic caiu de 15% para 14% ao ano em agosto de 2026 e continua altíssima, uma das maiores do mundo para você simplesmente deixar o dinheiro parado. Sem volatilidade, sem esforço nenhum. E mesmo assim eu não paro para olhar quanto está pagando o Tesouro IPCA para 2035, para 2045, para ano nenhum. Zero interesse.
A palavra que resume a decisão é possibilidade. Possibilidade de dobrar o capital num espaço de tempo menor, correndo mais risco. Só isso. Não é promessa de nada.
Credor ou dono: a diferença que decide tudo
Quando você compra renda fixa, você vira credor. Empresta dinheiro para o governo ou para um banco e, passado um período, recebe o valor de volta mais uma porcentagem combinada.
Existe um combinado. No melhor cenário, sem calote como o que aconteceu no Banco Master, você recebe exatamente o que foi acordado. Renda fixa sem surpresa. Você não participa do sucesso de ninguém, e também não participa do fracasso de ninguém.
Quando você compra uma ação, você vira dono de um pedaço da empresa. E isso não é a Disney.
Vou reforçar isso sempre, porque é vendido de um jeito fácil demais na internet: você é dono, sim, mas é dono das dívidas também. É dono dos problemas também. Você é sócio de verdade, e na hora em que a empresa passar por um período ruim, você desce junto com ela.
Não existe combinado nenhum. Você pode comprar a melhor empresa do mundo e, se um dia der ruim, você cai no mesmo buraco que ela caiu. Não tem cenário máximo escrito em lugar nenhum, e também não tem cenário mínimo. Se der bom, você ganha bem mais do que ganharia na renda fixa. Se der ruim, você perde bem mais do que perderia com o dinheiro parado.
Como eu estou incentivando você a investir em ações, tenho a responsabilidade de dizer as duas partes. Na renda fixa você não participa do sucesso alheio. Na renda variável você participa, mas participa das derrotas também.
Os dois motores da ação, e o motor único da renda fixa
A ação tem dois motores que se multiplicam entre si. Não somam, multiplicam.
O primeiro é o lucro. A empresa vende mais, ganha mais, e o lucro cresce ao longo do tempo. O segundo é o múltiplo. Quando o lucro está crescente, o múltiplo tende a expandir, o mercado começa a olhar aquela ação com bons olhos e passa a pagar mais caro por aquele mesmo lucro. Quanto mais bonita a projeção de fluxo de caixa descontado, mais o mercado tende a pagar, porque acredita que aquilo continua crescendo.
No meio do caminho ainda entram os dividendos, que é caixa no seu bolso. E aqui também não tem conto de fadas: a empresa está deixando de reinvestir aquele dinheiro nela mesma e passando para o acionista decidir o que fazer com ele.
A renda fixa tem um motor só, e ele é travado. É a taxa contratada, uma reta. Não existe um segundo fator para multiplicar.
Abro um parêntese aqui, porque acho importante. Se a taxa contratada da renda fixa está boa para você, é isso que importa. Vai aparecer alguém dizendo que tem cripto rendendo 500%. Você quer correr aquele risco? Se não quer, e 14% ao ano está bom, então está bom. Vai ser feliz. Pare de se comparar com os outros.
A pergunta certa nunca foi “o que rende mais”
Todo ano vai ter um ativo que rendeu mais que os outros. Esse ano foi o dólar, então você migra para o dólar. No ano seguinte foi fundo imobiliário, você migra de novo. Depois foram as ações, depois as small caps.
Cada vez que você faz esse movimento, você dá uma pausa na sua evolução patrimonial. Escolher ativo pelo que está rendendo mais é a receita para ficar patinando a vida inteira.
A pergunta que resolve é outra: esse dinheiro é para quê e para quando? Duas pessoas com exatamente a mesma taxa disponível vão fazer coisas opostas, e as duas podem estar certas, dependendo da fase em que estão.
Acumulação e usufruto: duas fases, duas carteiras
Para o negócio funcionar no médio e longo prazo, eu acredito que você precisa separar essas duas fases. Se ficar mesclando as duas, perde potencial dos dois lados.
Pense em quem foca em dividendos. A pessoa compra ação de dividendo, compra mais, monta aquela bola de neve bonita. Aí, em vez de reinvestir os dividendos, decide torrar tudo para curtir a vida. A bola de neve encolhe, ela curte um pouquinho, e quando olha a evolução patrimonial lá na frente percebe que ela praticamente não andou.
| Fase de acumulação | Fase de usufruto | |
|---|---|---|
| Objetivo | Construir o que ainda não tem | Proteger o que já tem |
| Motor do crescimento | O seu aporte mensal | O patrimônio já acumulado |
| Faz mais sentido para | Quem tem tempo de sobra | Quem tem capital de sobra |
| O que você aceita | Participar do negócio, no bom e no ruim | Previsibilidade de caixa |
| Onde eu colocaria | Ações | Renda fixa |
Repare no ponto do motor, porque é o que mais muda a decisão. Na acumulação, quem empurra o crescimento é o seu aporte. Pouca grana rende pouca grana, por melhor que seja a taxa. Na fase de usufruto é o contrário: quem dita o ritmo é aquele montante gordo que já está lá rendendo.
Se você já é multimilionário, para que correr risco em ação tentando multiplicar um patrimônio que já está feito? Renda fixa, IPCA, Selic, e está ótimo. Faz todo sentido.
O que faz sentido para mim hoje é acumulação, buscando exponencializar a construção do patrimônio. Comecei a investir com 21, 22 anos e não precisava desse dinheiro com urgência.
Como está a minha carteira hoje
Falo que invisto tudo em ações, mas o número exato é 83% em ações. Vale explicar a diferença.
- A renda fixa que aparece ali é o dinheiro que eu vendi em ações e ainda não realoquei, mais a reserva de emergência. Está rendendo os 14%, ótimo, mas eu nem conto isso como investimento.
- O que aparece como BDR são as ações da XPBR, que entram nessa classificação.
- Tesouro Direto é 0,3% da carteira. Comprei um pouquinho, vi que não fazia sentido para mim, e deixei lá. Não mexo e não conto com esse dinheiro.
A evolução patrimonial desde 2019, com os números na mesa
Esse é o pedaço em que eu mostro skin in the game. Não é carteira de canal nem carteira de recomendação, é a minha posição. Os dados do Investidor10 só começam em 2019, e o histórico mais antigo que a B3 disponibilizava foi removido.
O que interessa no gráfico é quanto tempo demora para a linha dobrar de tamanho.
- De 2019 até o início de 2022, foram quatro anos para atingir a primeira linha do gráfico.
- De 2022 até o fim de 2023, pouco mais de um ano e meio para dobrar aquele valor.
- De 2023 até o fim de 2024, um ano para chegar na linha seguinte.
O valor do aporte nunca mudou. Não teve herança, não teve venda de curso, não teve venda de imóvel, não teve salário alto. Foi reinvestimento de lucros e dividendos mais o aporte mensal do salário.
A razão de acelerar é aritmética. Render 10% em cima de pouco dinheiro é pouco. Render 10% em cima de muito dinheiro é uma lapada. O tamanho do patrimônio faz diferença sim, e o efeito aparece quando o aporte constante encontra uma base que já cresceu.
No fim de 2025 eu comecei a fazer algumas vendas, com a bolsa perto dos 200 mil pontos. Voltei a aportar em bolsa por volta de abril deste ano.
Se você quer ver esses números destrinchados ponto a ponto, eu abri a faixa dos R$ 100 mil aos R$ 300 mil em outro texto: a realidade depois dos R$ 100 mil investidos. É onde o salto fica mais visível.
Quando eu vou comprar renda fixa?
Renda fixa não é o oposto da renda variável. Para mim ela é a próxima fase da mesma jornada, principalmente para quem tem pouco capital.
Eu não sou contra renda fixa. Eu só ainda não cheguei no ponto da estrada em que ela é a resposta certa para mim.
Cada pessoa tem um ritmo e um prazo. Como comecei cedo e não precisava colher aquele dinheiro, faz sentido buscar crescimento agora, para começar a usufruir daqui a 10 ou 15 anos e fazer coisas relevantes com isso.
Em nenhum momento eu digo que renda fixa é ruim e ação é melhor. Para a minha vida, nessa fase de acumulação, correndo o risco que eu aceitei correr, as ações sempre fizeram mais sentido. Continua assim até hoje.
Perguntas frequentes sobre investir em ações
Vale a pena investir em ações com a Selic a 14% ao ano?
Depende da fase em que você está, não da taxa. Se você está construindo patrimônio e tem tempo pela frente, a ação oferece uma possibilidade de crescimento que a renda fixa não tem, com o risco que vem junto. Se você já tem o patrimônio formado e quer preservá-lo, 14% ao ano sem volatilidade resolve muito bem.
Qual a diferença entre renda fixa e ações na prática?
Na renda fixa você é credor e existe um combinado: empresta e recebe o valor mais a taxa acertada. Nas ações você é dono de um pedaço da empresa, sem combinado nenhum, participando do lucro e do prejuízo. É a diferença entre emprestar para um negócio e ser sócio dele.
Você investe 100% do patrimônio em ações?
A carteira está em 83% de ações. O restante é reserva de emergência, dinheiro de vendas ainda não realocado e 0,3% em Tesouro Direto que eu nem movimento. Na prática, o que eu considero investimento está todo em renda variável.
Por que trocar de ativo todo ano atrapalha?
Porque todo ano existe um ativo que rendeu mais que os outros, e ele muda. Quem persegue o campeão do ano anterior chega sempre atrasado e interrompe a composição do próprio patrimônio. A escolha precisa vir do objetivo e do prazo do dinheiro.
Dá para investir em ações sem salário alto ou herança?
A minha evolução desde 2019 veio de aporte mensal do salário mais reinvestimento de lucros e dividendos. O que acelera o processo não é o tamanho do aporte inicial, é a constância dele encontrando um patrimônio que já cresceu.
Se o seu problema não é escolher entre renda fixa e ação, e sim aguentar a oscilação sem vender no fundo, esse outro texto trata exatamente disso: por que você vende no pânico e como parar de fazer isso.
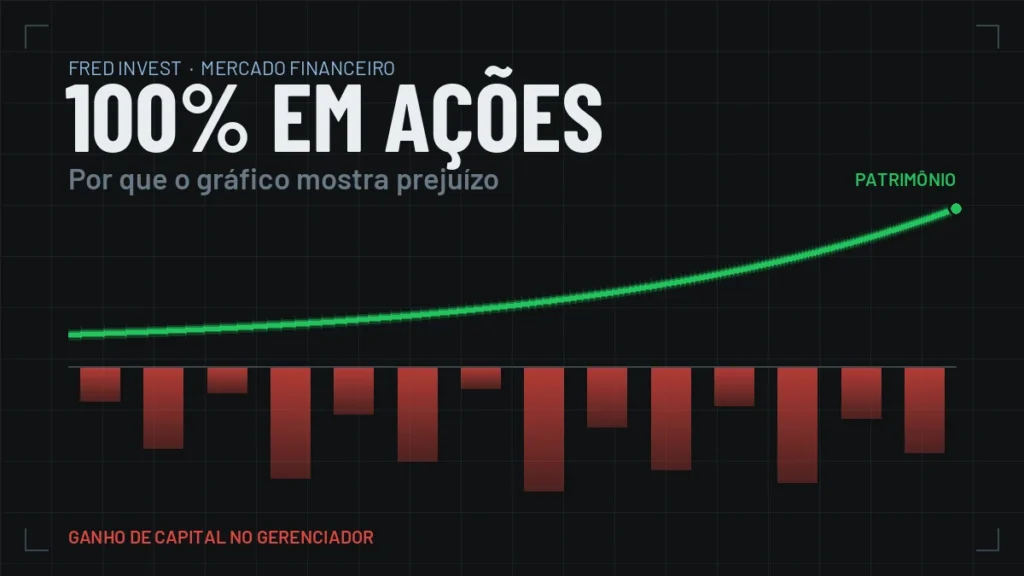
Este texto viralizou e recebeu muita crítica na caixa de comentários, principalmente de quem olhou o meu gerenciador de carteira e viu ganho de capital negativo. Respondi a cada uma delas e abri a planilha de operações em me chamaram de maluco por ter 100% em ações.
Aviso importante: conteúdo educacional e informativo, baseado em experiência pessoal. Não constitui recomendação de compra, venda ou manutenção de qualquer ativo. Os percentuais e datas citados se referem à carteira do autor na data de publicação e podem mudar sem aviso. Rentabilidade passada não garante resultado futuro, e renda variável envolve risco de perda do capital investido. Faça sempre o seu próprio estudo antes de investir.